기초연금을 신청했는데 소득인정액이 생각보다 훨씬 높게 나왔다는 말씀을 하시는 분들이 꽤 많습니다. 특히 “나는 월급도 없고, 집 한 채밖에 없는데 왜 소득이 이렇게 많은 걸로 계산되는 거냐”고 억울해하시는 경우가 적지 않습니다.
실제로 손에 잡히는 현금이 아닌데도 부동산이 소득으로 환산되어 반영되다 보니, 처음에는 계산 자체가 잘못된 게 아닌가 싶기도 합니다. 더구나 가족 중에 먼저 수급받고 있는 분이 있거나, 비슷한 상황인데 이웃은 된다고 하니 더 혼란스러울 수밖에 없습니다. 기초연금 소득인정액에서 부동산이 어떻게 반영되는지, 그 계산 구조를 하나씩 짚어보겠습니다.
소득인정액, 도대체 어떤 방식으로 계산될까?
기초연금은 만 65세 이상 어르신 중 소득인정액이 선정기준액 이하인 분들에게 지급됩니다. 2026년 기준으로 단독가구는 월 247만 원, 부부가구는 월 395만 2천 원이 선정기준액입니다. 이 기준액은 만 65세 이상 어르신 중 소득·재산 수준이 낮은 약 70% 수준에 해당하는 분들이 수급받을 수 있도록 매년 조정됩니다.
소득인정액은 단순히 “매달 들어오는 돈”만 보는 게 아닙니다. 소득평가액과 재산의 소득환산액을 합산한 금액이 소득인정액이 됩니다. 즉, 실제 수입이 없더라도 보유한 재산이 있으면 그 재산이 일정 금액만큼 소득으로 환산되어 계산에 포함됩니다.
여기서 많은 분들이 놀라시는 부분이 바로 ‘재산의 소득환산액’입니다. 집, 땅, 예금 등이 모두 이 항목에 해당될 수 있고, 이 부분이 소득인정액을 끌어올리는 주요 원인이 됩니다. 소득평가액과 소득환산액 두 항목이 합산된다는 구조를 먼저 이해하시면, 이후 계산이 훨씬 이해하기 쉬워집니다.
소득인정액 전체 구조, 즉 소득평가액과 재산의 소득환산액이 어떻게 합산되는지를 먼저 파악하고 싶으신 분들은 [기초연금 소득인정액이란? 재산이 월 소득으로 바뀌는 구조부터 이해하세요]에서 개념을 잡고 오시면 이 글의 부동산 계산 방식이 훨씬 쉽게 이해됩니다.
집값이 그대로 소득으로 잡히는 건 아닙니다
부동산 전체 가액이 소득으로 잡히는 건 아닙니다. 일정한 공제 절차를 거친 뒤, 남은 금액에 연 4%의 환산율을 적용해 월 소득으로 환산하는 구조입니다. 2026년 기준 계산 방식은 아래와 같습니다.
재산의 소득환산액 = [{(일반재산 − 기본재산액) + (금융재산 − 2,000만 원) − 부채} × 연 4% ÷ 12개월] + P
여기서 ‘일반재산’에는 주택, 토지, 건축물, 임차보증금 등이 포함됩니다. 주택의 경우 실거래가가 아니라 지방세법상 시가표준액을 기준으로 반영됩니다. 시가표준액은 실거래가와 동일하지 않으며, 지역·시기·공시가격 현실화 수준에 따라 차이가 있을 수 있습니다.
이해를 돕기 위해 한 가지 경우를 가정해 보겠습니다. 대도시에 거주하는 단독가구 어르신이 시가표준액 2억 원의 아파트를 보유하고 있고, 다른 소득과 재산이 없다고 가정하면, 재산의 소득환산액은 다음과 같은 방식으로 계산될 수 있습니다.
(2억 원 − 1억 3,500만 원) × 4% ÷ 12개월 = 약 21만 6천 원
이 금액이 월 소득인정액으로 환산되는 금액입니다. 단, 이는 이해를 돕기 위한 단순 예시이며 실제 금액은 개인별 상황에 따라 달라질 수 있습니다.
부동산이 소득으로 환산되어 기초연금에서 탈락하는 실제 계산 예시를 먼저 확인하고 싶으신 분들은 [월 소득 0원인데 기초연금 탈락 이유 – 집 한 채가 소득으로 계산되는 구조]에서 서울 거주 어르신의 구체적인 사례를 통해 확인해 보시기 바랍니다.
대도시냐 농어촌이냐, 기본재산액 공제가 왜 다를까?
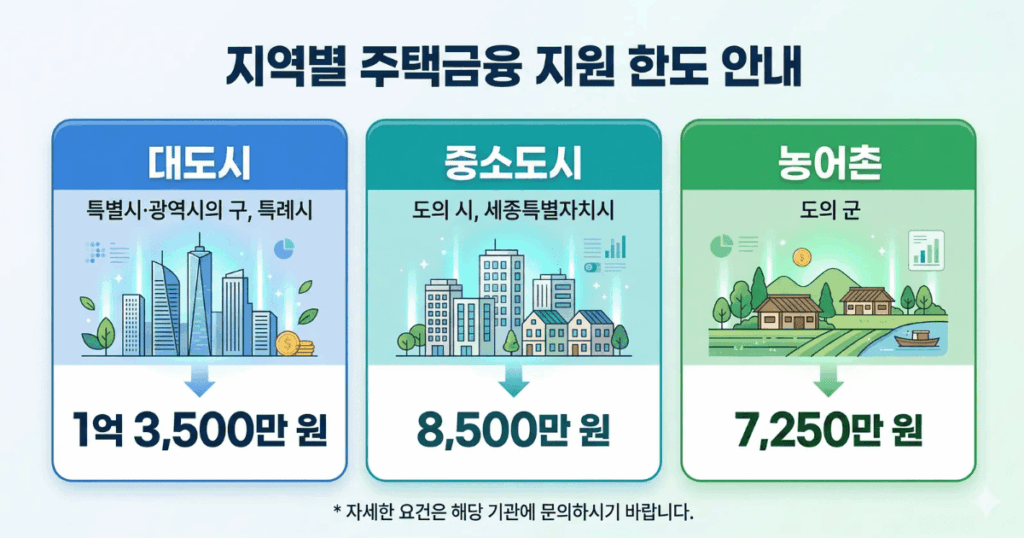
계산식에서 빠지지 않는 게 ‘기본재산액’입니다. 기본재산액이란 최소한의 주거 유지에 필요하다고 인정되어 소득환산에서 제외해 주는 공제 금액입니다. 거주 지역에 따라 공제 금액이 달라집니다.
- 대도시(특별시·광역시의 구, 특례시): 1억 3,500만 원
- 중소도시(도의 시, 세종특별자치시): 8,500만 원
- 농어촌(도의 군): 7,250만 원
특례시에는 고양시, 수원시, 용인시, 창원시, 화성시가 포함됩니다. 강원특별자치도, 전북특별자치도, 제주특별자치도도 별도 구분이 적용됩니다.
같은 가격의 집을 보유하고 있어도 대도시 거주자는 더 많은 금액이 공제되고, 농어촌 거주자는 공제액이 상대적으로 적습니다. 지방 소도시나 농촌 지역에 사시는 분이 도시 거주자와 같은 집값이라면 소득환산액이 더 높게 나올 수 있습니다.
이 부분에서 “나는 시골에 사는데 왜 소득이 더 많이 나오느냐”고 의아해하시는 경우가 있는데, 바로 기본재산액 차이 때문입니다. 기본재산액은 물건의 소재지가 아니라 신청자의 주민등록상 주소지를 기준으로 적용됩니다. 부부의 주소지 및 실제 거주 형태 등에 따라 적용 기준이 달라질 수 있으며, 경우에 따라 상위 도시 기준이 적용될 수 있으므로 담당 기관을 통해 확인하시는 것이 좋습니다.
시가표준액이란 무엇이고, 어디서 확인할 수 있을까?
기초연금 계산에서 주택 가액은 실거래가가 아닌 지방세법상 시가표준액을 기준으로 합니다. 시가표준액은 국토교통부의 공동주택 공시가격과는 다소 차이가 있을 수 있어, 헷갈리시는 분들이 많습니다.
아파트 등 공동주택의 시가표준액은 부동산 공시가격 알리미에서 확인하시는 경우가 많습니다. 토지, 단독주택, 다가구주택 등은 해당 사이트 또는 관할 지자체를 통해 확인하실 수 있습니다.
실제 기초연금 신청 과정에서는 ‘행복이음’ 시스템을 통해 공적 자료가 자동으로 조회되며, 그 결과가 우선 반영됩니다. 만약 조회된 가액이 실제와 다르다고 판단되는 경우에는 담당 공무원에게 이의를 제기하고 관련 서류를 제출해 확인을 요청하실 수 있습니다.
부부 각각 집이 있을 때, 기본재산액은 어떻게 적용될까?
부부가 각각 주택을 보유하고 있을 때 헷갈리시는 분들이 많습니다. 두 주택의 시가표준액 합산 금액이 일반재산에 포함되지만, 기본재산액은 신청자의 주민등록상 주소지 기준으로 하나가 적용됩니다.
이해를 돕기 위해 한 가지 경우를 가정해 보겠습니다. 남편 A씨가 대전광역시에 시가표준액 1억 원 아파트를 소유·거주하고, 배우자 B씨가 강원도 화천군에 시가표준액 1억 2천만 원 아파트를 소유·거주하는 경우를 생각해 보겠습니다. 이 경우 두 재산의 합산액은 2억 2천만 원이고, 부부의 주소지 중 상위 도시(대전광역시)의 기본재산액 1억 3,500만 원이 적용되면 소득환산액은 약 28만 3천 원 수준으로 계산될 수 있습니다.
단, “두 채인데 왜 하나만 공제해 주냐”고 의문을 가지시는 경우가 있는데, 기본재산액은 재산 수가 아닌 거주지 기준으로 하나만 적용되는 구조입니다. 부부의 실제 거주 형태와 주소지 상황에 따라 적용 방식이 달라질 수 있으므로 개인별로 담당 기관에 확인하시는 것이 좋습니다.
자녀 집에 무상으로 살면 소득이 반영될 수 있습니다
자녀 소유 주택에 무상으로 거주하는 경우에도 일정 조건을 충족하면 ‘무료임차소득’으로 소득인정액에 반영될 수 있습니다. 적용 여부는 주택 가액, 거주 형태, 사용대차 인정 여부 등 복합적인 요건에 따라 달라집니다.
구체적으로는 1촌 이내 직계비속인 자녀가 소유한 주택의 시가표준액이 6억 원 이상인 경우에 해당될 수 있으며, 그 주택 시가표준액에 연 0.78%를 곱한 금액이 소득으로 산정될 수 있습니다.
무료임차소득 = 자녀 주택 시가표준액 × 지분율 × 0.78% ÷ 12개월
단순 가정으로 시가표준액 7억 원인 자녀의 아파트에 거주하는 경우를 생각해 보면, 월 약 45만 5천 원 정도의 소득이 산정될 수 있습니다. 그러나 자녀의 지분율이나 실제 거주 여부에 따라 결과는 달라집니다.
한편, 자녀와 유상 임대차 계약을 맺은 경우에는 무료임차소득에서 제외될 수 있으나, 지불한 보증금이 본인의 일반재산으로 반영되는 등 복합적인 검토가 필요합니다. 무료임차소득은 모든 경우에 적용되는 것이 아니며, 개인별 상황에 맞게 담당 기관에서 정확히 확인하시기 바랍니다.
부채가 있으면 소득환산액에서 차감될 수 있습니다
주택담보대출 등 일정 요건을 충족하는 부채는 재산의 소득환산액 계산 시 차감될 수 있습니다. 즉, 집을 소유하고 있더라도 대출이 남아 있다면 해당 부채를 일반재산에서 빼고 계산할 수 있는 경우가 있습니다.
부채로 인정받기 위해서는 금융기관 대출, 임대보증금 등 공식적으로 확인 가능한 형태여야 하며, 잔액 증명서나 계약서 같은 서류 제출이 필요할 수 있습니다. 가족이나 지인에게 빌린 사적 채무는 인정되지 않는 경우가 많으므로 주의하십시오.
계산 결과가 음(-)의 값이 되는 경우에는 0으로 처리하여 계산됩니다. 부채가 일반재산보다 많아도 소득환산액이 마이너스가 되지는 않는다는 뜻입니다. 부채 항목 인정 여부는 개인 상황과 제출 서류에 따라 달라질 수 있으므로, 신청 전에 꼼꼼히 확인해 두시기 바랍니다.
금융재산과 고가 자산, 함께 확인해야 할 항목들
많은 분들이 부동산만 신경 쓰다가 금융재산 반영을 간과하시는 경우가 있습니다. 예금, 적금, 주식, 채권, 보험 해약환급금 등 금융자산도 소득인정액 계산에 포함됩니다. 금융재산의 경우 2,000만 원이 기본 공제되며, 그 초과분이 일반재산과 합산된 뒤 연 4%의 환산율로 계산됩니다.
결과적으로 “집 한 채밖에 없는데”라고 생각하시더라도, 금융재산이 어느 정도 있는 경우에는 두 가지가 합산되어 소득인정액이 예상보다 높게 나타날 수 있습니다.
한 가지 더 놓치기 쉬운 부분이 있습니다. 차량 가액이 4천만 원 이상인 고급자동차나 골프 회원권 같은 고가 자산은 일반재산과 다른 기준이 적용됩니다. 이 경우 기본재산액 공제 없이 가액 전체가 월 소득으로 환산될 수 있으며, 적용 여부는 자산의 종류와 기준 충족 여부에 따라 달라질 수 있습니다. 해당 자산이 있다면 소득인정액에 상당한 영향을 줄 수 있으므로, 집 한 채만 있다고 생각하더라도 고가 자산 보유 여부는 꼭 확인해 두시기 바랍니다. 보유 자산 전체를 한 번 점검해 보시는 것이 좋습니다.
고급자동차나 공동명의 차량이 있는 경우에는 부동산보다 훨씬 강한 기준이 적용될 수 있습니다. [자녀와 자동차 공동명의 시 주의할 점! 기초연금 탈락 위기 피하려면]에서 일반 차량과 고급자동차의 소득환산 방식 차이, 지분율과 무관하게 전액 산정되는 구조를 함께 확인해 두시면 도움이 됩니다.
※ 이 글은 2026년 기초연금 사업안내를 바탕으로 일반적인 이해를 돕기 위해 작성된 정보성 콘텐츠입니다. 실제 수급 여부, 소득인정액, 지급액 등은 개인별 소득·재산 상황에 따라 달라질 수 있으며, 본 글의 내용이 수급 자격이나 급여액을 보장하거나 확정하는 것이 아닙니다. 법령 및 고시 기준은 변경될 수 있습니다. 정확한 내용은 거주지 관할 읍·면·동 주민센터 또는 국민연금공단(☎1355)에 문의하시기 바랍니다.
“품격 있는 성장을 꿈꾸는 곳, 구글에서 ‘시니어인사이드’를 검색해 보세요.”


